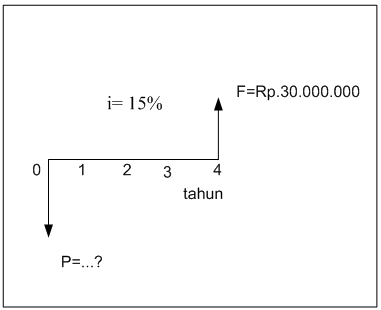
Present worth analysis (analisis nilai sekarang) didasarkan pada konsep ekuivalensi dimana semua arus kas masuk dan arus kas keluar diperhitungkan terhadap titik waktu sekarang pada suatu tingkat pengembalian minimum yang diinginkan (minimum attractive rate of return – MARR).
Usia pakai berbagai alternatif yang akan dibandingkan dan periode analisis yang akan digunakan bisa berada dalam situasi:
1. Usia pakai sama dengan periode analisis
2. Usia pakai berbeda dengan periode analisis
3. Periode analisis tak terhingga
Analisis dilakukan dengan terlebih dahulu menghitung Net Present Value (NPV) dari masing-masing alternatif. NPV diperoleh menggunakan persamaan:
NPV = PW pendapatan – PW pengeluaran
Untuk alternatif tunggal, jika diperoleh nilai NPV ≥ 0 maka alternatif tersebut layak diterima. Sementara untuk situasi dimana terdapat lebih dari satu alternatif, maka alternatif dengan NPV terbesar merupakan alternatif yang paling menarik untuk dipilih. Pada situasi dimana alternatif yang ada bersifat independent, dipilih semua alternatif yang memiliki NPV ≥ 0.
Analisis Terhadap Alternatif Tunggal
Contoh: Sebuah perusahaan sedang mempertimbangkan peralatan baru seharga Rp. 30.000.000. Dengan peralatan baru akan diperoleh penghematan sebesar Rp. 1.000.000 per tahun selama 8 tahun. Pada akhir tahun ke-8, peralatan itu memiliki nilai jual Rp. 40.000.000. Jika tingkat suku bunga 12% per tahun dan digunakan present worth analysis, apakah pembelian peralatan baru tersebut menguntungkan?
Penyelesaian:
NPV = 40000000(P/F,12%,8) + 1000000(P/A,12%,8) – 30000000
NPV = 40000000(0,40388) + 1000000(4,96764) – 30000000
NPV = -8.877.160
Oleh karena NPV yang diperoleh < 0 maka pembelian peralatan baru tersebut tidak menguntungkan.
Usia Pakai Sama dengan Periode Analisis
Jika terdapat lebih dari satu alternatif usia pakai yang sama, analisis keputusan dapat dilakukan menggunakan periode analisis yang sama dengan usia pakai alternatif. Dalam kasus ini tidak diperlukan penyelesaian terhadap arus kas.
Contoh: Sebuah perusahaan akan membeli sebuah mesin untuk meningkatkan pendapatan tahunannya. Dua alternatif mesin dengan usia pakai masing-masing 8 tahun ditawarkan kepada perusahaan:
Mesin
|
Harga Beli (Rp.)
|
Keuntungan per Tahun (Rp.)
|
Nilai Sisa di Akhir Usia Pakai (Rp.)
| |
X
|
2500000
|
750000
|
1000000
| |
Y
|
3500000
|
900000
|
1500000
|
Menggunakan tingkat suku bunga 15% per tahun, tentukan mesin yang seharusnya dibeli.
Penyelesaian:
Mesin X:
NPV X = 750000(P/A,15%,8) + 1000000(P/F,15%,8) – 2500000
NPV X = 750000(4,48732) + 1000000(0,32690) – 2500000
NPV X = 1192390
Mesin Y
NPV Y = 900000(P/A,15%,8) + 1500000(P/F,15%,8) – 3500000
NPV Y = 900000(4,48732) + 1500000(0,32690) – 3500000
NPV Y = 1028938
Kesimpulan : Pilih mesin X
Usia Pakai Berbeda dengan Periode Analisis
Pada situasi usia pakai berbeda dengan periode analisis, digunakan asumsi perulangan (repeatability assumption) dengan periode analisis yang merupakan kelipatan persekutuan terkecil dari usia pakai alternatif. Dengan asumsi itu, alternatif yang telah habis usia pakainya sebelum periode analisis akhir akan digantikan oleh alternatif yang sama.
Jika asumsi perulangan tidak dapat diterapkan pada suatu situasi pengambilan keputusan, akan dipilih periode analisis yang sesuai dengan masalah yang dihadapi (asumsi berakhir bersamaan atau coterminated assumption). Pada asumsi ini diperlukan penyesuaian arus kas pada alternatif yang memiliki usia pakai berbeda dengan periode analisis.
Contoh: Sebuah perusahaan akan membeli sebuah mesin untuk meningkatkan pendapatan tahunannya. Dua alternatif mesin ditawarkan kepada perusahaan:
Mesin
|
Usia Pakai (Tahun)
|
Harga Beli (Rp.)
|
Keuntungan per Tahun (Rp.)
|
Nilai Sisa di Akhir Usia Pakai (Rp.)
| |
X
|
8
|
2500000
|
750000
|
1000000
| |
Y
|
16
|
3500000
|
900000
|
1500000
|
Dengan tingkat suku bunga 15% per tahun. Tentukan mesin yang seharusnya dibeli.
Penyelesaian:
Mesin X
NPV X = 750000(P/A,15%,16) + 1000000(P/F,15%,8) + 1000000(P/F,15%,16) – 2500000 – 2500000(P/F,15%,8)
NPV X = 750000(5,95423) + 1000000(0,32690) + 1000000(0,10686) – 2500000 – 2500000(0,32690)
NPV X = 1582182,5
Mesin Y
NPV Y = 900000(P/A,15%,16) + 1500000(P/F,15%,16) – 3500000
NPV Y = 900000(5,95423) + 1500000(0,10686) – 3500000
NPV Y = 2019097
NPV mesin Y, Rp. 2.019.097, lebih besar daripada NPV mesin X, Rp. 1.582.182,5. Pilih mesin Y.
Periode Analisis Tak Terhingga – Capitalized Worth
Pada situasi dimana periode analisis tak terhingga, perhitungan NPV dari semua arus masuk dan arus keluar dilakukan dengan metode capitalized worth (nilai modal). Jika hanya unsur biaya yang saja yang diperhitungkan, maka hasil yang diperoleh disebutcapitalized cost (biaya modal)
Capitalized Worth (CW) adalah sejumlah uang yang harus dimiliki saat ini. Dengan demikian, diperoleh pembayaran yang besarnya sama selama periode tak terhingga pada tingkat suku bunga i% per periode. Dari factor bunga majemuk untuk nilai n tak terhingga, didapatkan nilai (P/A,I,n) = 1/i sehingga:
CW = PW n→∞ = A(P/A,i,∞) = A
Contoh: Sebuah perusahaan akan membeli sebuah mesin untuk meningkatkan pendapatan tahunannya. Dua alternatif mesin ditawarkan kepada perusahaan:
Mesin
|
Usia Pakai (Tahun)
|
Harga Beli (Rp.)
|
Keuntungan per Tahun (Rp.)
|
Nilai Sisa di Akhir Usia Pakai (Rp.)
| |
X
|
8
|
2500000
|
750000
|
1000000
| |
Y
|
16
|
3500000
|
900000
|
1500000
|
Dengan tingkat suku bunga 15% per tahun dan periode analisis tak hingga, tentukan mesin yang seharusnya dibeli.
Penyelesaian:
Dengan capitalized worth, setiap alternatif hanya dianalisis dengan satu kali usia pakai saja.
Mesin X
CW X = 750000(P/A,15%,∞) + 1000000(A/F,15%,8)(P/A,15%,∞) – 2500000(A/P,15%,8)(P/A,15%,∞)
CW X = 7500000(1/0,15) + 1000000(0,07285)(1/0,15) – 2500000(0,22285)(1/0,15)
CW X = 1771500
Mesin Y
CW Y = 900000(P/A,15%,∞) + 1500000(A/F,15%,9)(P/A,15%,∞) – 3500000(A/P,15%,9)(P/A,15%,∞)
CW Y = 900000(1/0,15) + 1500000(0,05957)(1/0,15) – 3500000(0,20957)(1/0,15)
CW Y = 1705733,33
CW mesin X, Rp. 1.771.500 lebih besar daripada CW mesin Y, Rp. 1.705.733,33. Untuk itu pilih mesin X.
Future Worth Analysis
Future worth analysis (analisis nilai masa depan) didasarkan pada nilai ekuivalensi semua arus kas masuk dan arus kas keluar di akhir periode analisis pada suatu tingkat pengembalian minimum yang diinginkan (MARR). Oleh karena tujuan utama dari konseptime value of money adalah untuk memaksimalkan laba masa depan, informasi ekonomis yang diperoleh dari analisis ini sangat berguna dalam situasi-situasi keputusan investasi modal.
Future worth analysis (analisis nilai masa depan) didasarkan pada nilai ekuivalensi semua arus kas masuk dan arus kas keluar di akhir periode analisis pada suatu tingkat pengembalian minimum yang diinginkan (MARR). Oleh karena tujuan utama dari konseptime value of money adalah untuk memaksimalkan laba masa depan, informasi ekonomis yang diperoleh dari analisis ini sangat berguna dalam situasi-situasi keputusan investasi modal.
Hasil FW alternative sama dengan PW, dimana FW = PW (F/P,i%,n). Perbedaan dalam nilai ekonomis yang dihasilkan bersifat relative terhadap acuan waktu yang digunakan saat ini atau masa depan. Untuk alternatif tunggal, jika diperoleh nilai FW ≥ 0 maka alternatif tersebut layak diterima. Sementara untuk situasi dimana terdapat lebih dari satu alternatif, maka alternatif dengan FW terbesar merupakan alternatif yang paling menarik untuk dipilih. Pada situasi dimana alternatif yang ada bersifat independent, dipilih semua alternatif yang memiliki FW ≥ 0.
Analisis Terhadap Alternatif Tunggal
Contoh: Sebuah perusahaan sedang mempertimbangkan peralatan baru seharga Rp. 30.000.000. Dengan peralatan baru akan diperoleh penghematan sebesar Rp. 1.000.000 per tahun selama 8 tahun. Pada akhir tahun ke-8, peralatan itu memiliki nilai jual Rp. 40.000.000. Jika tingkat suku bunga 12% per tahun dan digunakan future worth analysis, apakah pembelian peralatan baru tersebut menguntungkan?
Penyelesaian:
FW = 40000000 + 1000000(F/A,12%,8) – 30000000(F/P,12%,8)
NPV = 40000000 + 1000000(12,29969) – 30000000(2,47596)
NPV = -21.979.110
Oleh karena NPV yang diperoleh < 0 maka pembelian peralatan baru tersebut tidak menguntungkan.
Usia Pakai Sama dengan Periode Analisis
Jika terdapat lebih dari satu alternatif usia pakai yang sama, analisis keputusan dapat dilakukan menggunakan periode analisis yang sama dengan usia pakai alternatif.
Contoh: Sebuah perusahaan akan membeli sebuah mesin untuk meningkatkan pendapatan tahunannya. Dua alternatif mesin dengan usia pakai masing-masing 8 tahun ditawarkan kepada perusahaan:
Mesin
|
Harga Beli (Rp.)
|
Keuntungan per Tahun (Rp.)
|
Nilai Sisa di Akhir Usia Pakai (Rp.)
| |
X
|
2500000
|
750000
|
1000000
| |
Y
|
3500000
|
900000
|
1500000
|
Menggunakan tingkat suku bunga 15% per tahun, tentukan mesin yang seharusnya dibeli.
Penyelesaian:
Mesin X:
FW X = 750000(F/A,15%,8) + 1000000 – 2500000(F/P,15%,8)
FW X = 750000(13,72682) + 1000000 – 2500000(3,05902)
FW X = 3647565
Mesin Y
FW Y = 900000(F/A,15%,8) + 1500000 – 3500000(F/P,15%,8)
FW Y = 900000(13,72682) + 1500000 – 3500000(3,05902)
FW Y = 3147568
Kesimpulan: pilih mesin X.
Usia Pakai Berbeda dengan Periode Analisis
Sama dengan Present Worth Analysis. Dalam situasi ini dapat digunakan asumsi perulangan atau asumsi berakhir bersamaan, tergantung pada masalah yang dihadapi.
Contoh: Sebuah perusahaan akan membeli sebuah mesin untuk meningkatkan pendapatan tahunannya. Dua alternatif mesin ditawarkan kepada perusahaan:
Mesin
|
Usia Pakai (Tahun)
|
Harga Beli (Rp.)
|
Keuntungan per Tahun (Rp.)
|
Nilai Sisa di Akhir Usia Pakai (Rp.)
| |
X
|
8
|
2500000
|
750000
|
1000000
| |
Y
|
16
|
3500000
|
900000
|
1500000
|
Dengan tingkat suku bunga 15% per tahun. Tentukan mesin yang seharusnya dibeli.
Penyelesaian:
Mesin X
FW X = 750000(F/A,15%,16) + 1000000 + 1000000(P/F,15%,8) – 2500000(F/P,15%,8) – 2500000(F/P,15%,16)
FW X = 750000(55,71747) + 1000000 + 1000000(3,05902) – 2500000(3,05902) – 2500000(9,35762)
FW X = 14805463
Mesin Y
FW Y = 900000(F/A,15%,16) + 1500000 – 3500000(F/P,15%,16)
FW Y = 900000(55,71747) + 1500000 – 3500000(9,35762)
FW Y = 18894053
FW mesin Y, Rp. 18.894.053, lebih besar dari FW mesin X, Rp. 14.805.463, maka pilih mesin Y.
Annual Worth Analysis
Annual worth analysis (analisis nilai tahunan) didasarkan pada konsep ekuivalensi dimana semua arus kas masuk dan arus kas keluar diperhitungkan dalam sederetan nilai uang tahunan yang sama besar pada suatu tingkat pengembalian minimum yang diinginkan (minimum attractive rate of return – MARR)
Annual worth analysis (analisis nilai tahunan) didasarkan pada konsep ekuivalensi dimana semua arus kas masuk dan arus kas keluar diperhitungkan dalam sederetan nilai uang tahunan yang sama besar pada suatu tingkat pengembalian minimum yang diinginkan (minimum attractive rate of return – MARR)
Hasil AW alternatif sama dengan PW dan FW, dimana AW = PW(A/P,i,n) dan AW = FW(A/F,i,n). Dengan demikian, AW dari setiap alternatif dapat dihitung juga dari nilai-nilai ekuivalen lainnya. Nilai AW alternatif diperoleh dari persamaan:
AW = R – E – CR
Dimana:
R = revenues (penghasilan atau penghematan ekuivalen tahunan)
E = expences (pengeluaran ekuivalen tahunan)
CR = capital recovery (pengembalian modal)
Untuk alternatif tunggal, jika diperoleh nilai AW ≥ 0 maka alternatif tersebut layak diterima. Sementara untuk situasi dimana terdapat lebih dari satu alternatif, maka alternatif dengan NPV terbesar merupakan alternatif yang paling menarik untuk dipilih. Pada situasi dimana alternatif yang ada bersifat independent, dipilih semua alternatif yang memiliki AW ≥ 0.
Capital Recovery
Capital recovery suatu alternatif ialah nilai seragam tahunan yang ekuivalen dengan modal yang diinvestasikan. Beberapa persamaan yang dapat digunakan untuk menghitung CR adalah:
CR = I(A/P,i,n) – S(A/F,i,n)
CR = (I – S)(A/F,i,n) + I(i)
CR = (I – S)(A/P,i,n) + S(i)
Dimana:
I = investasi awal alternatif
S = nilai sisa di akhir usia pakai
n = usia pakai alternatif
Analisis Terhadap Alternatif Tunggal
Contoh: Sebuah perusahaan sedang mempertimbangkan peralatan baru seharga Rp. 30.000.000. Dengan peralatan baru akan diperoleh penghematan sebesar Rp. 1.000.000 per tahun selama 8 tahun. Pada akhir tahun ke-8, peralatan itu memiliki nilai jual Rp. 40.000.000. Jika tingkat suku bunga 12% per tahun dan digunakan annual worth analysis, apakah pembelian peralatan baru tersebut menguntungkan?
Penyelesaiannya:
AW = 40000000(A/F,12%,8) – 30000000(A/P,12%,8) + 1000000
AW = 40000000(0,08130) – 30000000(0,20130) + 1000000
AW = -1787000
Oleh karena AW yang diperoleh < 0, maka pembelian peralatan baru tidak menguntungkan.
Usia Pakai Semua Alternatif Sama
Contoh: Sebuah perusahaan akan membeli sebuah mesin untuk meningkatkan pendapatan tahunannya. Dua alternatif mesin dengan usia pakai masing-masing 8 tahun ditawarkan kepada perusahaan:
Mesin
|
Harga Beli (Rp.)
|
Keuntungan per Tahun (Rp.)
|
Nilai Sisa di Akhir Usia Pakai (Rp.)
| |
X
|
2500000
|
750000
|
1000000
| |
Y
|
3500000
|
900000
|
1500000
|
Menggunakan tingkat suku bunga 15% per tahun, tentukan mesin yang seharusnya dibeli.
Penyelesaian:
Mesin X
AW X = 1000000(A/F,15%,8) – 2500000(A/P,15%,8) + 750000
AW X = 1000000(0,07285) – 2500000(0,22285) + 750000
AW X = 265725
Mesin Y
AW Y = 1500000(A/F,15%,8) – 3500000(A/P,15%,8) + 900000
AW Y = 1500000(0,07285) – 3500000(0,22285) + 900000
AW Y = 229300
AW mesin X, Rp. 265.725, lebih besar daripada AW mesin Y, Rp.229.300. Pilih mesin X.
Usia Pakai Alternatif Berbeda
Pada situasi dimana terdapat usia pakai alternatif yang berbeda-beda, perhitungan setiap alternatif cukup dilakukan pada satu siklus usia pakai saja. Hal ini lebih memudahkan karena tidak perlu dicari kelipatan persekutuan terkecil dari usia alternatif.
Contoh: Sebuah perusahaan akan membeli sebuah mesin untuk meningkatkan pendapatan tahunannya. Dua alternatif mesin ditawarkan kepada perusahaan:
Mesin
|
Usia Pakai (Tahun)
|
Harga Beli (Rp.)
|
Keuntungan per Tahun (Rp.)
|
Nilai Sisa di Akhir Usia Pakai (Rp.)
| |
X
|
8
|
2500000
|
750000
|
1000000
| |
Y
|
9
|
3500000
|
900000
|
1500000
|
Dengan tingkat suku bunga 15% per tahun. Tentukan mesin yang seharusnya dibeli.
Penyelesaian:
Mesin X
AW X = 750000 – 2500000(A/P,15%,8) + 1000000(A/F,15%,8)
AW X = 750000 – 2500000(0,22285) + 1000000(0,07285)
AW X = 265725
Mesin Y
AW Y = 900000 – 3500000(A/P,15%,9) + 1500000(A/F,15%,9)
AW Y = 900000 – 3500000(0,20957) + 1500000(0,05957)
AW Y = 255860
AW mesin X, Rp. 265.725, lebih besar dibanding AW mesin Y, Rp. 255.860. Untuk itu pilih mesin X.
Periode Analisis Tak Terhingga
Pada situasi dimana periode analisis tak hingga, nilai tahunan dari besarnya investasi dapat dihitung menggunakan persamaan:
A = P(A/P,i,∞) = Pi
Jika aliran kas masuk dan keluar diperkirakan memiliki siklus berulang dengan nilai yang sama sampai waktu tak terhingga, perhitungan untuk mendapatkan nilai tahunan dapat dilakukan hanya pada satu siklus saja.
Contoh: Bandingkan tiga alternatif berikut menggunakan tingkat suku bunga 10% per tahun. Pilih alternatif terbaik.
1
|
2
|
3
| |
Investasi Awal (Rp.)
|
1000000
|
1500000
|
2000000
|
Keuntungan Tahunan (Rp.)
|
100000
|
250000
|
500000
|
Usia Pakai (Tahun)
|
∞
|
14
|
9
|
Alternatif B dan C menggunakan asumsi perulangan dengan konsekuensi ekonomi yang selalu sama.
Penyelesaian:
Alternatif A:
AW A = 150000 – 1000000(A/P,10%,∞)
AW A = 150000 – 1000000(0,10)
AW A = 50000
Alternatif B:
AW B = 250000 – 1500000(A/P,10%,14)
AW B = 250000 – 1500000(0,13575)
AW B = 46375
Alternatif C:
AW C = 500000 – 2000000(A/P,10%,9)
AW C = 500000 – 2000000(0,17364)
AW C = 152720
Kesimpulan: pilihlah alternatif C
http://math-meters.blogspot.com/2012/05/ringkasan-materi.html
Raharjo, Ferianto. 2007. Ekonomi Teknik Analsis Pengambilan Keputusan. Yogyakarta: Penerbit Andi
http://batangsungkai.wordpress.com